房貸種類有哪些?8種房貸、5種還款方式教你選!
最後更新日期:2026/10/06
房貸種類那麼多,到底該怎麼選?指數型房貸好嗎?理財型房貸、混合型房貸又是什麼?如果你被多種房貸方案搞得一頭霧水,就來看看這篇文章吧!我們將為你介紹最常見的8種房貸類型以及5種還款方式,讓你在選擇時更有方向!
房貸種類有哪些?
市面上常見的房貸種類有以下8種:
| 種類 | 特色 | 適合族群 |
|---|---|---|
| 指數型 | 利率隨市場浮動 | 收入穩定、可承受利率小幅變動 |
| 固定型 | 約定期間利率不變 | 預算抓得緊、想固定月付金 |
| 混合型 | 利率前幾年固定,之後浮動 | 想讓購屋初期月付金好掌握 |
| 階梯型 | 加碼利率分段調升,前低後高 | 預期未來收入會成長 |
| 理財型 | 已還本金可再借出,有動用才計息 | 需要備用金、短期週轉 |
| 抵利型 | 存款可折抵計息本金 | 手上有閒置存款 |
| 保障型 | 房貸搭配壽險,發生意外由理賠清償 | 高風險職業、單薪家庭 |
| 二胎型 | 用房屋剩餘價值再借一筆 | 已有房貸但還需要資金 |
上表8種房貸方案大致可用「利率算法」和「資金規劃」分為2大類,接下來將分別為你介紹。
房貸利率種類有哪些?
銀行怎麼計算房貸利息,會造成房貸利率種類的不同。以下4種房貸差別在利率會不會變、什麼時候變:
指數型房貸
指數型房貸是最常見的房貸種類,利率計算方式為「指標利率+加碼利率」,會跟著市場浮動。優缺點如下:
- 優點:降息時月付金會跟著減少,且承作銀行多、方案好比較。
- 缺點:升息時月付金會增加。以貸款1000萬、30年為例,若利率從2.3%升到2.5%,每月就要多繳約1000元。
❯ ❯ 延伸閱讀:房貸利率怎麼算?2大種類及計算公式看這裡!
固定型房貸
採固定利率計息,不受央行調整或市場波動影響,因此每月繳款金額都一樣,方便貸款人做財務規劃。
雖然固定型房貸可以讓你在市場升息時免於受到衝擊,但它本身的利率可能就比指數型房貸高一點,而且目前台灣幾乎沒有銀行提供完全固定利率的房貸方案了。
混合型房貸
是指數型和固定型房貸的結合,利率採用「固定利率+機動利率」,也就是只提供前幾期固定利率,之後都採用機動利率計算。一般見於政策型房貸,例如過去的青安貸款(新制已非混合式),可減輕前期還款壓力。
階梯型房貸
以「指標利率+加碼利率」計息,其中加碼利率會隨時間分段調升,所以整體利率前期較低、後期較高:
- 第3階段:剩餘本金採本息均攤方式償還。
- 第1階段:為最長3年的寬限期,每月先償還房貸利息。
- 第2階段:開始攤還本金+利息,且要償還一定比例的本金。
結合資金規劃的房貸種類有哪些?
下面4種房貸可搭配資金規劃,像是活用存款、已還本金、房屋剩餘價值,或利用保險保障還款:
理財型房貸
又稱回復型房貸、循環型房貸,可將已還的房貸額度再借出使用,隨借隨還、有動用才會按日計息,利率較指數型房貸更高一點。
❯ ❯ 延伸閱讀:理財型房貸優點有哪些?利率比較、條件一次看!
抵利型房貸
銀行會額外開一個活儲帳戶,只要你把錢存入該帳戶,就視為已還款,可用來折抵房貸本金、減少利息支出。舉例來說,申請房貸1000萬,若存200萬進去帳戶,就只要負擔800萬房貸的利息,且這200萬存款需要時也能隨時提領。
要注意的是,該帳戶的存款金額是有上限的,而且抵利型房貸的利率通常會比一般房貸高,比較適合有一定存款的人申請。
保障型房貸
房貸和壽險搭配,若還款期間貸款人發生重大意外,可由保險理賠清償剩餘房貸,避免房屋被法拍,但每月要多繳一筆保費。可分為遞減型及平準型2種:
- 遞減型:理賠金額會隨房貸償還逐年降低,但保費較便宜。
- 平準型:理賠金額固定不變,償還房貸後還會有剩餘金額,但保費較高。
二胎型房貸
指在有房貸的情況下,再用該房屋剩餘價值申請第二順位貸款,利率通常高於其他房貸種類,但申請管道多元,除了銀行還有民間,適合房屋有升值、臨時需要週轉金的人。
需要短期週轉金嗎?貸款就找我為二胎房貸專家,可為你量身打造方案,有信用瑕疵、無薪轉證明、急用現金等情況都可以諮詢評估!
房貸還款方式有哪些?
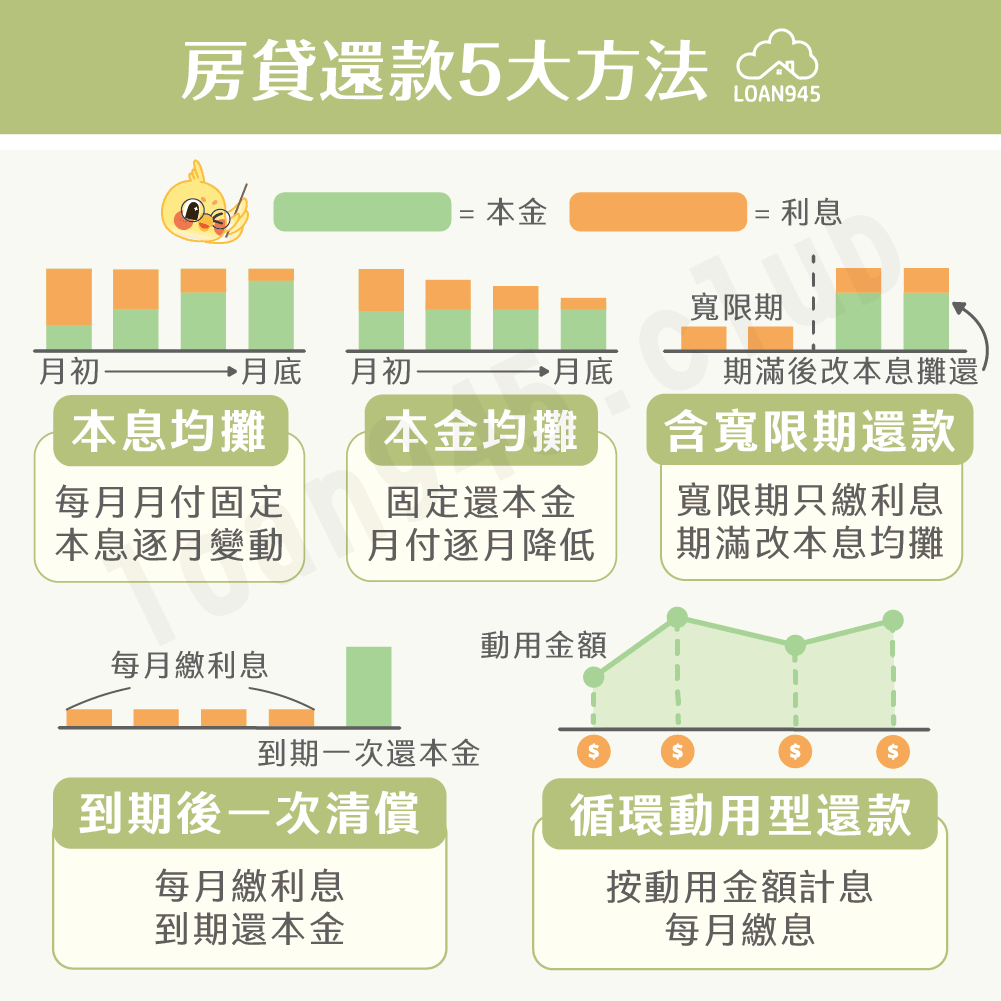
房貸還款有以下5種方式,先為你用表格快速整理,再詳細說明:
| 還款方式 | 特點 | 適合族群 |
|---|---|---|
| 本息均攤 | 月付額固定 | 收入穩定 |
| 本金均攤 | 月付額前高後低 | 手頭現金流充足、高收入 |
| 含寬限期 | 前期先只還利息 | 購房初期資金壓力較大 |
| 到期一次清償 | 多為短期週轉的商業貸款 | 企業、自營商等 |
| 循環動用 | 有動用才計息 | 需要備用金、資金彈性運用的人 |
- 本息平均攤還
月繳金額(固定)=本金×每月應付本息金額平均攤還率。- 本金和利息平均分配,每月支付金額固定。
- 本金和利息的比例會變動,若利率有浮動就須重新調整。
- 本金平均攤還
月繳金額=每月應還本金(固定)+當月利息(浮動)。- 初期月付金額高,還款壓力較大。
- 每月還的本金固定,利息按照剩餘本金計算(會逐月遞減)。
- 含寬限期還款
寬限期內(約3~5年不等)可先只還利息。- 前期每月要償還的金額較少。
- 寬限期結束後以本息均攤還款。
- 到期後一次清償
每月先只繳利息,等貸款到期再一次清償本金。- 總利息支出通常較高。
- 多用於期間較短的企業融資。
- 循環動用型還款
當日實際動用金額×(年利率÷365)=當日利息。- 只適用於理財型房貸,利率通常比一般房貸高。
- 利息依動用金額和天數計算,每月總結後繳納。
- 隨借隨還、一年一約,額度內動用通常免手續費。
房貸試算範例
以貸款1000萬、年限30年、利率2.3%為例,比較本息均攤有無寬限期的差異:
| 情境 | 無寬限期 | 3年寬限期 |
|---|---|---|
| 前3年每月繳款 | 約38480元 | 約19167元 |
| 第4年起每月繳款 | 約38480元 | 約41462元 |
| 30年總利息 | 約385萬元 | 約412萬元 |
寬限期能讓前3年每月少繳約1.9萬元,但寬限期結束後每月要多繳約3000元,總利息也多出約27萬元。
※貼心提醒:房貸還款金額不需要自己用公式計算,只要到銀行官網找到房貸試算器,就可以輕鬆算出結果囉。
房貸種類怎麼選?
選房貸種類時可以分2步驟決定:
- 先選利率算法:以1000萬房貸為例,若利率上升0.2%,每月要多繳約1000元,先想想這筆錢會不會影響生活。
- 不會:選指數型房貸,方案最多、好比較。
- 只擔心前幾年:詢問銀行有無前期固定利率的方案。
- 收入幾年後會成長:可考慮階梯型,但要先算好後期月付金。
- 看是否需要資金規劃功能:符合以下情況可以考慮。
- 需要備用金:選擇理財型,但剛開始繳房貸時可動用額度不多。
- 存款會放著不動:選擇抵利型,存款能直接減少利息。
- 家中只靠一份收入:搭配保障型,避免發生意外時房子被法拍。
房貸種類能在貸款期間進行變更嗎?
可以,但作業流程會因更改方式而異,以下為你說明:
- 更改還款方式
假設是想從「本息攤還」改成「本金攤還」,可向原銀行提出「契約變更」,並支付變更手續費。收費方式依各銀行規定,例如有的銀行按件固定計費,有的則依貸款餘額千分之一計收。 - 更改房貸類型
假設是想從「階梯型」換成「抵利型」,那就需要「轉貸」。尋找一家新銀行先幫忙清償原本的房貸,再重新選擇房貸類型。新銀行的開辦費、地政規費和舊銀行的塗銷費,都是需要另外支出的成本。
❯ ❯ 延伸閱讀:房屋轉貸是什麼?流程、條件與試算帶你看!
房貸種類常見問題
銀行核貸成數主要看房屋鑑價、申請人收入與信用,以及是否屬於央行信用管制的對象,跟你選擇哪一種房貸本身關係不大。不過像是理財型房貸就比較特別,因為它的額度來自於你的已還本金。
理財型房貸與一般房貸最大的差異在於,前者是把已還的房貸本金變成可以循環使用的額度,在這個額度內可重複借還、動用才計息;後者則是一開始就把整筆資金給你並開始計息,已還本金無法再借出。
不一定。提早還清房貸的優缺點簡單來說如下:
- 優點:減少利息支出、不怕利率波動。
- 缺點:預備金變少、損失運用資金機會、可能產生違約金。
❯ ❯ 延伸閱讀:房貸提前還款好處多嗎?優缺點、違約金一次看!
結語
房貸種類沒有最好,只有最適合自己的!申貸前先考量未來是否需要彈性運用資金,以及自身的財務狀況,才不會讓房貸成為你難以負擔的債務喔。
 撥打公司專線0987-309696,立即為您服務
 填寫線上申辦表單,由專人與您聯繫